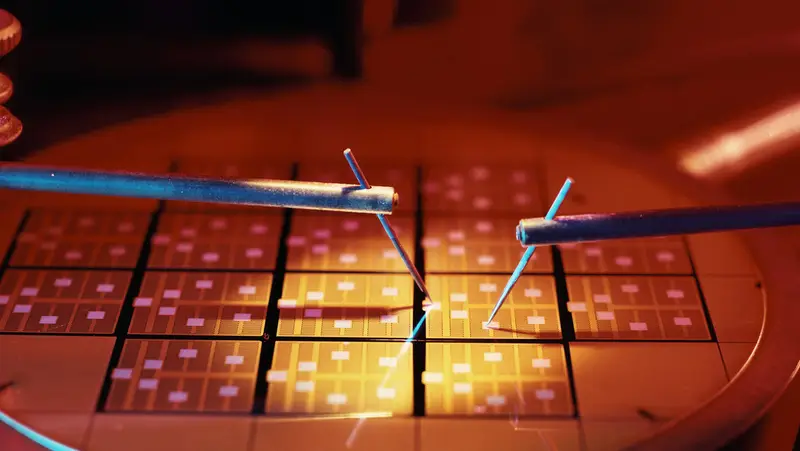
La Unión Europea se propuso en 2023, bajo el marco de la Ley Europea de Chips (Chips Act), duplicar su participación en el mercado global de semiconductores, pasando del 10% al 20% para 2030. Sin embargo, tres años después, las proyecciones revelan una realidad cruda: su cuota apenas alcanzará el 8%, dejando al descubierto la enorme distancia entre las metas iniciales y los resultados esperados.
Un sector en desventaja
El bloque europeo enfrenta serios desafíos estructurales en la producción de estos componentes, esenciales para la economía moderna. La Comisión Europea ha admitido que el continente sigue dependiendo en gran medida de proveedores externos para la fabricación de chips avanzados, lo que subraya las dificultades para lograr la autonomía tecnológica.
Amenazas en el horizonte
Según un informe del Instituto Montaigne, la industria europea de semiconductores se enfrentará en los próximos cinco años a importantes riesgos para su competitividad y estabilidad. Entre ellos destacan:
- Restricciones en las exportaciones de minerales críticos.
- Competencia desleal de otras potencias tecnológicas.
- Tensiones geopolíticas crecientes.
- Posibles controles adicionales de EE.UU. sobre las exportaciones de sus aliados, lo que podría agravar la vulnerabilidad del sector.
A estos desafíos externos se suman problemas internos, como:
- Los elevados costos de la energía.
- La escasez de trabajadores cualificados.
- El declive de las industrias que consumen semiconductores.
Europa, fuera del radar de los gigantes
Frank Heemskerk, vicepresidente ejecutivo de ASML —empresa neerlandesa líder en equipos de litografía para microchips—, declaró que actualmente no comercializan sus productos en Europa.
"No vendemos absolutamente nada en Europa. Esto se debe a que no se está invirtiendo y no se están construyendo fábricas de chips allí", explicó.
Heemskerk advirtió que, mientras Europa se queda atrás, países como EE.UU., China e India están destinando grandes recursos al desarrollo de sus industrias de semiconductores. ASML, clave en la cadena global de suministro, colabora con la UE, pero reconoce la feroz competencia internacional por atraer sus inversiones.
Dependencia y debilidades estructurales
Un estudio publicado en el *Weizenbaum Journal of Digital Society* por Tobias Wuttke, investigador de la Universidad de Gotemburgo, señala que la mayoría de los proyectos subvencionados por el Chips Act se enfocan en las primeras etapas de fabricación. Europa concentra menos del 1% de la capacidad mundial en las fases finales de producción, como el ensamblaje, encapsulado y pruebas de los microchips, actividades que siguen dominadas por Asia.
Wuttke también destaca que las fábricas europeas dependen en gran medida de equipos estadounidenses y japoneses. Además, la versión original del Chips Act no incluía ayudas estatales para los fabricantes de materiales destinados a la producción de semiconductores.
¿Autonomía o especialización?
El investigador sugiere que, dado el alto grado de integración global de la industria, Europa difícilmente logrará la autosuficiencia. En su lugar, propone enfocarse en preservar capacidades tecnológicas en segmentos estratégicos de la cadena de producción.
Chips Act 2.0: un intento de rectificar
Ante los obstáculos, Bruselas ha revisado su estrategia. En junio de 2026, la Comisión Europea aprobó el Chips Act 2.0, con el objetivo de:
- Impulsar el desarrollo de la industria de semiconductores.
- Reducir dependencias estratégicas.
- Apoyar la fabricación de chips avanzados en la UE.
Esta iniciativa se complementará con otras propuestas, como la *Ley de Desarrollo de la Nube y la Inteligencia Artificial (CADA)* y la *Estrategia de Código Abierto de la UE*, para fomentar una economía digital más competitiva, segura y resiliente.